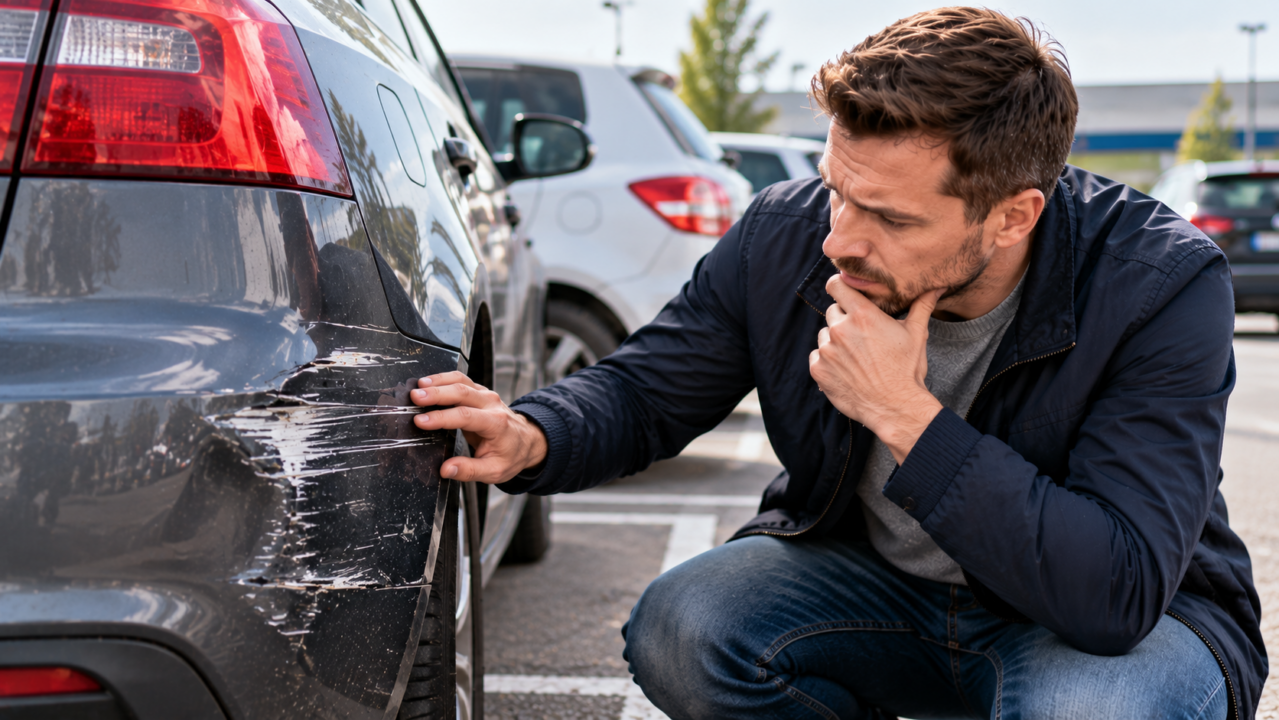
Uszkodzony zderzak, wgniecione drzwi albo głęboka rysa na błotniku to częste problemy właścicieli samochodów pozostawianych na parkingach. Szczególnie trudna sytuacja powstaje wtedy, gdy sprawca odjechał, nie zostawiając żadnych danych. Poszkodowany musi ustalić, czy istnieje możliwość uzyskania odszkodowania, jak zabezpieczyć dowody i czy naprawę można sfinansować z własnego ubezpieczenia.
Szkoda parkingowa bez ustalonego sprawcy nie zawsze oznacza konieczność samodzielnego pokrycia kosztów naprawy. Znaczenie mają okoliczności zdarzenia, możliwość identyfikacji pojazdu sprawcy oraz zakres dobrowolnego ubezpieczenia autocasco. W niektórych przypadkach pomocne okazują się nagrania monitoringu, zeznania świadków albo informacje pozostawione przez osoby, które widziały kolizję.
Samo posiadanie obowiązkowego OC nie zapewnia odszkodowania za uszkodzenie własnego samochodu przez nieznanego sprawcę. Ochronę może zapewnić AC, natomiast możliwość uzyskania świadczenia z OC sprawcy zależy przede wszystkim od jego ustalenia i wykazania odpowiedzialności.
Co zrobić po zauważeniu uszkodzenia samochodu na parkingu?
Pierwszym krokiem powinno być udokumentowanie stanu pojazdu oraz miejsca, w którym doszło do zdarzenia. Warto wykonać zdjęcia uszkodzeń z różnych odległości, pokazując zarówno szczegóły, jak i położenie samochodu względem sąsiednich miejsc parkingowych.
Znaczenie mogą mieć ślady obcego lakieru, fragmenty plastikowych elementów, odłamki reflektorów oraz charakterystyczny kształt uszkodzenia. Takie informacje mogą pomóc ustalić sposób powstania szkody i rodzaj pojazdu, który ją spowodował.
Nie należy od razu usuwać śladów ani rozpoczynać naprawy, jeżeli mogłoby to utrudnić późniejszą ocenę zdarzenia. W przypadku konieczności zabezpieczenia samochodu przed dalszymi uszkodzeniami warto wcześniej wykonać dokładną dokumentację.
Jeżeli istnieje podejrzenie, że sprawca odjechał po uderzeniu w zaparkowany pojazd, można zgłosić zdarzenie policji. Szczególnie uzasadnione jest to wtedy, gdy dostępne są dowody umożliwiające identyfikację sprawcy.
Czy szkoda parkingowa jest kolizją drogową?
Uszkodzenie zaparkowanego samochodu przez inny pojazd może stanowić zdarzenie drogowe, nawet jeżeli doszło do niego poza drogą publiczną.
Znaczenie ma charakter miejsca, sposób poruszania się pojazdów oraz okoliczności zdarzenia. Parking przy centrum handlowym, osiedlowy plac postojowy i zamknięty teren prywatny mogą podlegać różnym regulacjom dotyczącym organizacji ruchu.
Nie oznacza to jednak, że odpowiedzialność cywilna za uszkodzenie cudzego samochodu istnieje wyłącznie na drodze publicznej.
Jeżeli kierowca podczas manewrowania uszkodzi prawidłowo zaparkowany pojazd, może odpowiadać za wyrządzoną szkodę. W odpowiednich okolicznościach roszczenie może być dochodzone z obowiązkowego OC pojazdu sprawcy.
Czy OC sprawcy pokrywa szkodę parkingową?
Jeżeli sprawca uszkodzenia zostanie ustalony i zachodzą przesłanki jego odpowiedzialności cywilnej, poszkodowany może dochodzić odszkodowania z OC pojazdu sprawcy.
Dotyczy to między innymi uszkodzenia drzwi podczas manewru parkowania, uderzenia zderzakiem podczas cofania lub otarcia samochodu przy wyjeżdżaniu z miejsca postojowego.
Ubezpieczyciel powinien ustalić okoliczności zdarzenia, zakres odpowiedzialności i wysokość szkody.
Odszkodowanie powinno odpowiadać zasadom naprawienia rzeczywistego uszczerbku majątkowego. Przy szkodzie częściowej znaczenie mają ekonomicznie uzasadnione koszty przywrócenia samochodu do stanu sprzed zdarzenia.
Problem pojawia się jednak wtedy, gdy nie wiadomo, kto uszkodził pojazd.
Sprawca szkody parkingowej odjechał – jak go ustalić?
Ustalenie sprawcy może być możliwe dzięki monitoringowi parkingowemu, kamerom pobliskich budynków lub nagraniom z wideorejestratorów.
Warto możliwie szybko sprawdzić, czy miejsce postoju znajduje się w zasięgu kamer. Nagrania bywają przechowywane przez ograniczony czas, dlatego zwlekanie może utrudnić zabezpieczenie materiału.
Nie zawsze właściciel samochodu otrzyma nagranie bezpośrednio od administratora monitoringu. Udostępnianie materiałów musi odbywać się zgodnie z obowiązującymi przepisami, w tym zasadami ochrony danych osobowych.
W razie potrzeby odpowiednie czynności związane z zabezpieczeniem nagrania mogą przeprowadzić uprawnione organy.
Pomocne mogą być również informacje od świadków, którzy widzieli moment uderzenia lub zapamiętali numer rejestracyjny pojazdu sprawcy.
Czy monitoring wystarczy do uzyskania odszkodowania?
Nagranie z monitoringu może stanowić istotny dowód, ale jego wartość zależy od jakości i zawartości materiału.
Najbardziej przydatne jest nagranie przedstawiające sam moment kolizji, pojazd sprawcy oraz możliwe do odczytania oznaczenia rejestracyjne.
Jeżeli kamera zarejestrowała jedynie samochód przejeżdżający w pobliżu uszkodzonego pojazdu, może to nie wystarczyć do wykazania odpowiedzialności.
Znaczenie mają również dodatkowe dowody, takie jak zgodność wysokości uszkodzeń, ślady lakieru czy zeznania świadków.
Ubezpieczyciel ocenia zgromadzony materiał w kontekście całego zdarzenia. Samo podejrzenie, że określony kierowca mógł spowodować szkodę, nie powinno być utożsamiane z udowodnieniem jego odpowiedzialności.
Czy można ustalić ubezpieczyciela sprawcy po numerze rejestracyjnym?
Jeżeli udało się ustalić numer rejestracyjny pojazdu sprawcy, możliwe jest sprawdzenie informacji o jego obowiązkowym OC za pośrednictwem odpowiednich narzędzi Ubezpieczeniowego Funduszu Gwarancyjnego.
Dane dotyczące ubezpieczenia mogą pomóc ustalić, do którego zakładu ubezpieczeń należy skierować zgłoszenie szkody.
Należy jednak pamiętać, że identyfikacja polisy nie jest równoznaczna z wykazaniem odpowiedzialności kierowcy.
Ubezpieczyciel może wymagać dokumentacji potwierdzającej przebieg zdarzenia i związek uszkodzeń z ruchem wskazanego pojazdu.
Jeżeli numer rejestracyjny został odczytany nieprawidłowo albo pojazd nie uczestniczył w kolizji, samo wskazanie numeru nie będzie wystarczającą podstawą do wypłaty świadczenia.
Czy UFG wypłaci odszkodowanie za szkodę parkingową bez sprawcy?
Ubezpieczeniowy Fundusz Gwarancyjny pełni określone ustawowo funkcje związane z wypłatą odszkodowań w szczególnych przypadkach, między innymi gdy sprawca nie posiada wymaganego OC albo pozostaje niezidentyfikowany.
Zakres odpowiedzialności Funduszu nie jest jednak identyczny w każdej sytuacji.
W przypadku szkód majątkowych spowodowanych przez nieustalonego sprawcę obowiązują szczególne ograniczenia. Co do zasady samo uszkodzenie zaparkowanego samochodu przez nieznany pojazd, bez dodatkowych ustawowych przesłanek, nie daje podstaw do uzyskania odszkodowania z UFG.
Inaczej może wyglądać sytuacja, gdy zdarzenie spowodowało również odpowiednio poważne szkody na osobie i spełnione są warunki określone w ustawie.
Dlatego nie należy zakładać, że Fundusz automatycznie pokrywa wszystkie szkody parkingowe, których sprawców nie udało się ustalić.
Szkoda parkingowa a brak OC sprawcy
Należy rozróżnić nieustalonego sprawcę od sprawcy, który został zidentyfikowany, ale nie posiada obowiązkowego OC.
Jeżeli wiadomo, kto spowodował szkodę i jakim pojazdem się poruszał, brak ważnego ubezpieczenia nie musi oznaczać, że poszkodowany pozostanie bez możliwości dochodzenia świadczenia.
W takich sytuacjach zastosowanie mogą mieć przepisy dotyczące odpowiedzialności Ubezpieczeniowego Funduszu Gwarancyjnego.
Konieczne jest jednak wykazanie odpowiedzialności za zdarzenie oraz spełnienie pozostałych ustawowych warunków.
Samo stwierdzenie, że pojazd nie posiadał OC, nie zastępuje dowodów potwierdzających przebieg kolizji.
Czy AC obejmuje szkodę parkingową bez ustalonego sprawcy?
Autocasco może zapewniać ochronę przed uszkodzeniem własnego samochodu, nawet jeżeli sprawca zdarzenia pozostaje nieznany.
Zakres odpowiedzialności zależy od wariantu polisy oraz postanowień ogólnych warunków ubezpieczenia.
W szczególności należy sprawdzić, czy umowa obejmuje uszkodzenia powstałe wskutek kolizji z innym pojazdem, działania nieznanych osób oraz określone szkody parkingowe.
Ważne jest również rozróżnienie przypadkowego uszkodzenia samochodu podczas manewrowania od celowego zniszczenia mienia.
Nie każda umowa AC musi obejmować oba rodzaje zdarzeń w identycznym zakresie.
Przy wyborze ochrony można wykorzystać Kalkulator OC AC Beesafe, a następnie zweryfikować szczegółowe warunki ubezpieczenia.
Szkoda parkingowa a wandalizm – jaka jest różnica?
Uszkodzenie samochodu na parkingu nie zawsze powstaje wskutek kolizji z innym pojazdem.
Głęboka rysa na drzwiach może być rezultatem przypadkowego otarcia, ale również celowego działania osoby trzeciej.
Z punktu widzenia ubezpieczenia sposób powstania szkody może mieć istotne znaczenie.
Jeżeli sprawca celowo zarysował lakier ostrym przedmiotem, zdarzenie może być kwalifikowane jako umyślne uszkodzenie mienia.
Jeżeli natomiast kierowca innego samochodu uderzył w drzwi podczas parkowania, mamy do czynienia z innymi okolicznościami.
Dlatego zgłaszając szkodę, należy opisać fakty i dostępne dowody, zamiast samodzielnie przypisywać zdarzeniu niepotwierdzoną przyczynę.
Czy ubezpieczyciel może odmówić wypłaty z AC?
Możliwość odmowy wypłaty odszkodowania zależy od treści umowy, obowiązujących przepisów oraz ustalonych okoliczności zdarzenia.
Znaczenie mogą mieć wyłączenia odpowiedzialności, zakres ochrony i obowiązki ubezpieczającego związane ze zgłoszeniem szkody.
Nie należy jednak zakładać, że brak ustalonego sprawcy automatycznie wyklucza świadczenie z AC.
Jeżeli umowa obejmuje określony rodzaj uszkodzenia, sam fakt nieustalenia osoby odpowiedzialnej za zdarzenie nie musi stanowić przeszkody do wypłaty.
W razie odmowy warto przeanalizować uzasadnienie decyzji i porównać je z postanowieniami OWU.
Czy zgłoszenie szkody parkingowej z AC wpływa na historię ubezpieczenia?
Szkoda likwidowana z dobrowolnego AC może zostać uwzględniona w historii ubezpieczeniowej właściciela pojazdu.
Nie oznacza to jednak, że każda szkoda musi wywołać identyczne konsekwencje przy zawieraniu kolejnej umowy.
Znaczenie mają zasady oceny ryzyka stosowane przez ubezpieczyciela oraz warunki konkretnego produktu.
Warto również odróżnić szkodę likwidowaną z własnego AC od odszkodowania wypłaconego z OC ustalonego sprawcy.
Jeżeli odpowiedzialność innego kierowcy została wykazana, podstawowym źródłem naprawienia szkody może być jego obowiązkowe OC.
Jak zgłosić szkodę parkingową do ubezpieczyciela?
Zgłoszenie powinno zawierać dokładny opis miejsca, czasu i okoliczności ujawnienia uszkodzenia.
Jeżeli właściciel nie widział momentu kolizji, powinien wyraźnie zaznaczyć, że nie zna dokładnego przebiegu zdarzenia.
Warto wskazać, kiedy samochód został zaparkowany i kiedy zauważono uszkodzenie. Przydatne są również zdjęcia oraz informacje o ewentualnych świadkach i monitoringu.
Jeżeli zdarzenie zostało zgłoszone policji, można przekazać dostępne dokumenty dotyczące zgłoszenia.
Nie należy podawać niepewnych informacji jako faktów, ponieważ rozbieżności w dokumentacji mogą utrudnić likwidację szkody.
Czy można naprawić samochód przed oględzinami?
Rozpoczęcie naprawy przed udokumentowaniem szkody może utrudnić ustalenie jej rzeczywistego zakresu.
Dlatego warto najpierw sprawdzić zasady zgłoszenia i oględzin wynikające z umowy ubezpieczenia.
Jeżeli samochód wymaga pilnego zabezpieczenia przed dalszymi uszkodzeniami, należy podjąć rozsądne działania ograniczające rozmiar szkody.
Przed wykonaniem prac warto sporządzić szczegółową dokumentację fotograficzną.
W przypadku uszkodzeń lakierniczych i blacharskich szczególne znaczenie ma zachowanie informacji o pierwotnym charakterze uszkodzenia.
Naprawa bezgotówkowa czy kosztorys po szkodzie parkingowej?
Jeżeli szkoda jest objęta ochroną ubezpieczeniową, sposób jej rozliczenia zależy od rodzaju polisy oraz warunków umowy.
W ramach OC sprawcy poszkodowany może dochodzić świadczenia zgodnie z zasadami odpowiedzialności odszkodowawczej.
W przypadku AC zastosowanie mają również postanowienia dotyczące wariantu naprawy, sposobu wyceny części i robocizny oraz ewentualnego udziału własnego.
Przy niewielkich uszkodzeniach lakieru właściciel może preferować rozliczenie kosztorysowe, natomiast przy rozległych uszkodzeniach nadwozia wygodniejsza może być organizacja naprawy przez warsztat.
Decyzję warto podjąć po zapoznaniu się z zakresem szkody i zasadami rozliczenia.
Czy warto mieć AC, gdy samochód jest parkowany na ulicy?
Samochody pozostawiane na ogólnodostępnych parkingach mogą być narażone na przypadkowe otarcia, kolizje podczas manewrowania i celowe uszkodzenia.
Ryzyko zależy między innymi od natężenia ruchu, organizacji miejsc postojowych i warunków otoczenia.
Właściciel samochodu, który regularnie parkuje na ulicy lub zatłoczonym parkingu, może rozważyć dobrowolną ochronę obejmującą odpowiednie szkody.
Przy analizie Ubezpieczenie samochodu Beesafe warto sprawdzić zakres AC, wyłączenia odpowiedzialności oraz zasady ustalania odszkodowania.
Szczególnie ważne jest ustalenie, czy polisa obejmuje zarówno uszkodzenia przez nieznanego kierowcę, jak i określone przypadki wandalizmu.
Czy samo OC wystarczy do ochrony samochodu na parkingu?
Obowiązkowe OC zapewnia ochronę odpowiedzialności cywilnej za szkody wyrządzone innym osobom, ale nie jest ubezpieczeniem własnego pojazdu.
Jeżeli nieznany kierowca uszkodzi zaparkowany samochód i nie uda się go ustalić, własne OC poszkodowanego nie pokryje naprawy.
Kierowca poszukujący podstawowej ochrony może sprawdzić Najtańsze ubezpieczenie oc Beesafe, pamiętając, że zabezpieczenie samochodu przed szkodami parkingowymi wymaga osobnej analizy dobrowolnego ubezpieczenia.
Warto przy tym uwzględnić rzeczywisty sposób użytkowania pojazdu oraz częstotliwość parkowania w miejscach ogólnodostępnych.
Jak ograniczyć ryzyko szkód parkingowych?
Nie można całkowicie wyeliminować ryzyka uszkodzenia samochodu na parkingu, ale odpowiedni wybór miejsca postoju może je ograniczyć.
Warto unikać parkowania zbyt blisko innych pojazdów, szczególnie gdy dostępna przestrzeń utrudnia swobodne otwieranie drzwi.
Znaczenie ma również widoczność miejsca postojowego i możliwość obserwowania samochodu przez monitoring.
Podczas parkowania należy upewnić się, że pojazd nie utrudnia manewrowania innym kierowcom.
W przypadku samochodów wyposażonych w kamery parkingowe warto sprawdzić, czy urządzenia oferują funkcję rejestrowania zdarzeń podczas postoju i jakie są warunki jej działania.
Najczęstsze pytania o szkodę parkingową bez sprawcy
Czy policja musi przyjechać do każdej szkody parkingowej?
Nie każda szkoda parkingowa wymaga interwencji patrolu na miejscu. Zgłoszenie może być jednak uzasadnione, szczególnie gdy sprawca odjechał i istnieją dowody umożliwiające jego identyfikację.
Czy AC wypłaci odszkodowanie, jeśli nie wiem, kto uszkodził samochód?
Może wypłacić świadczenie, jeżeli zdarzenie mieści się w zakresie ochrony i spełnione są warunki umowy. Brak ustalonego sprawcy nie zawsze wyklucza odszkodowanie.
Czy UFG zapłaci za zarysowany samochód przez nieznanego kierowcę?
Co do zasady sama szkoda majątkowa spowodowana przez niezidentyfikowany pojazd nie wystarcza do uzyskania świadczenia z UFG. Ustawa przewiduje szczególne warunki odpowiedzialności Funduszu.
Czy mogę zgłosić szkodę parkingową po kilku dniach?
Możliwość zgłoszenia należy oceniać zgodnie z przepisami i warunkami umowy. Opóźnienie może utrudnić ustalenie okoliczności zdarzenia, dlatego warto działać możliwie szybko.
Czy zdjęcie numeru rejestracyjnego wystarczy do uzyskania odszkodowania?
Numer rejestracyjny może pomóc ustalić pojazd i jego ubezpieczyciela, ale konieczne jest również wykazanie odpowiedzialności za uszkodzenie samochodu.
Jak zabezpieczyć się przed skutkami szkody parkingowej?
Najważniejsze znaczenie ma szybkie zabezpieczenie dowodów i ustalenie, czy istnieje możliwość identyfikacji sprawcy. Nagranie monitoringu, zeznania świadków oraz dokumentacja uszkodzeń mogą przesądzić o skuteczności dochodzenia roszczeń.
Jeżeli sprawca zostanie ustalony, naprawienie szkody może nastąpić z jego obowiązkowego OC. Gdy sprawca pozostaje nieznany, znaczenia nabiera zakres własnego autocasco.
Dobrze dobrane ubezpieczenie samochodu powinno uwzględniać nie tylko ryzyko kolizji podczas jazdy, ale również uszkodzenia powstające podczas postoju. Przed zawarciem AC warto sprawdzić, jakie szkody parkingowe obejmuje polisa, jakie obowiązują wyłączenia i jak wygląda procedura uzyskania odszkodowania.
Przeczytaj także:

Comments are closed.